Nieuws
Houd deze pagina in de gaten voor het laatste nieuws en onze inloopspreekuren.
Kampeerauto niet vergelijkbaar met bestelauto
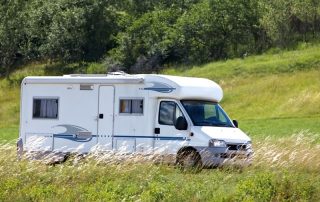
In een arrest uit 2017 over de heffing van bpm bij invoer van een gebruikte kampeerauto heeft de Hoge Raad geoordeeld dat de afschrijving op een kampeerauto veel lager is dan op een gesloten bestelauto. Dat wordt mede veroorzaakt door het beperkte gebruik dat doorgaans van een kampeerauto wordt gemaakt.
Onder verwijzing naar dit arrest heeft Hof Den Bosch geoordeeld dat de Belastingdienst terecht een naheffingsaanslag bpm heeft opgelegd in een geval waarin de afschrijving van een gebruikte kampeerauto in de aangifte bpm was vastgesteld overeenkomstig die van de bestelauto waarop de kampeerauto was gebaseerd.

Geen omzetbelasting verschuldigd over schadevergoeding
In de Wet op de omzetbelasting is bepaald dat wie op een factuur omzetbelasting vermeldt, die hij op grond van andere wetsbepalingen niet verschuldigd is, de op de factuur vermelde belasting verschuldigd wordt. De wetsbepaling is gebaseerd op de btw-richtlijn. Volgens de btw-richtlijn is de belasting verschuldigd door degene die de belasting op de factuur vermeldt.
Om een einde te maken aan geschillen over de nakoming van de verplichtingen uit een overeenkomst tot levering van een IT-platform en het verrichten van bijbehorende diensten sloten partijen een vaststellingsovereenkomst. Met het sluiten van de vaststellingsovereenkomst was de oorspronkelijke overeenkomst ontbonden. De leverancier moest op grond van de vaststellingsovereenkomst aan de opdrachtgever € 6,9 miljoen betalen. Dat bedrag bestond uit terugbetaling van € 4,4 miljoen inclusief btw aan voldane vergoedingen en uit een schadevergoeding van € 2,5 miljoen. De leverancier heeft een creditfactuur uitgereikt, waarin omzetbelasting is opgenomen in de terugbetaling en de schadevergoeding.
De Belastingdienst legde een naheffingsaanslag omzetbelasting op aan de opdrachtgever voor in de schadevergoeding begrepen omzetbelasting. Volgens de Belastingdienst was de opdrachtgever deze omzetbelasting verschuldigd omdat hij als de opsteller van de factuur moest worden beschouwd. De rechtbank deelt deze opvatting niet. In de vaststellingsovereenkomst is geen bepaling opgenomen over het uitreiken van een factuur. De Belastingdienst heeft niet aannemelijk gemaakt dat de opdrachtgever wilde dat voor de schadevergoeding een factuur zou worden uitgereikt en dat hij het opmaken van die factuur zou hebben gedelegeerd aan de leverancier. Dat kan ook niet uit de ontvangst van de factuur worden afgeleid. De leverancier heeft op eigen initiatief de factuur opgesteld en uitgereikt. De rechtbank heeft de naheffingsaanslag vernietigd.

Aanvraag TVL kan door intermediair worden gedaan
De Tegemoetkoming Vaste Lasten (TVL) is de opvolger van de Tegemoetkoming ondernemers getroffen sectoren COVID-19 (TOGS). De TVL heeft dezelfde doelgroep als de TOGS. Voorwaarde voor de TVL is een omzetverlies van 30% of meer en een bedrag aan vaste lasten van ten minste € 4.000. Het omzetverlies wordt bepaald door de omzet in de subsidieperiode te vergelijken met dezelfde periode in 2019. De TVL compenseert maximaal 50% van de vaste lasten en bedraagt minimaal € 1.000 en maximaal € 50.000.
Volgens de website van de Rijksdienst voor Ondernemend Nederland (www.rvo.nl) kunnen intermediairs vanaf 1 september 2020 een aanvraag voor de TVL indienen voor ondernemers. De ondernemer moet zijn intermediair wel machtigen met behulp van eHerkenning. Aanvragen van de TVL gaat digitaal via mijn.rvo.nl. Dit kan tot en met 30 oktober 2020 17.00 uur. Voor de aanvraag is eHerkenning niveau 1 (of hoger) of DigiD nodig.
Afgezonderd particulier vermogen
Bezittingen en schulden en opbrengsten en uitgaven van een afgezonderd particulier vermogen (APV) worden voor de inkomstenbelasting toegerekend aan de persoon, die dat vermogen heeft afgezonderd. Na het overlijden van deze persoon wordt het APV toegerekend aan zijn erfgenamen. Deze toerekening is van toepassing op ieder afgezonderd vermogen waarmee meer dan bijkomstig een particulier belang wordt beoogd, tenzij de afzondering van vermogen heeft plaatsgevonden tegen uitreiking van aandelen of daarmee vergelijkbare rechten. Het APV wordt toegerekend aan de begunstigden als niet kan worden vastgesteld wie het vermogen heeft afgezonderd.
De toerekening van de bezittingen en schulden van een APV geldt ook voor de erfbelasting. De toerekening aan de erfgenamen na het overlijden van een erflater geldt als een erfrechtelijke verkrijging.
In een procedure voor de rechtbank was in geschil of een aanslag erfbelasting juist was. Het twistpunt was of de bezittingen en schulden van een stichting terecht aan het vermogen van de erflaatster en dus aan de nalatenschap zijn toegerekend. De rechtbank stelde vast dat de stichting al langere tijd niet meer fungeerde als een sociaal belang behartigende instelling. Het bestuur van de stichting bestond hoofdzakelijk uit familieleden van de erflaatster. De familie had zo de zeggenschap over de bezittingen van de stichting. De stichting was eigenaar van vier panden, die tegen niet-marktconforme huurprijzen werden verhuurd aan familieleden van de erflaatster. Zij stond in privé borg voor de hypotheken van de stichting. Feitelijk was tot het overlijden sprake van vermogen van de erflaatster. De rechtbank was van oordeel dat het vermogen van de stichting aan de erflaatster moest worden toegerekend. Dat betekende dat de aanslag erfbelasting correct was vastgesteld.
Verbod op nevenwerkzaamheden
De arbeidsovereenkomst van een werknemer bevatte een verbod op het verrichten van nevenwerkzaamheden. Op overtreding van dit verbod stond een boete. In de arbeidsovereenkomst was vermeld dat overtreding van het verbod grond kon zijn voor ontslag op staande voet.
Ondanks het verbod verrichtte de werknemer tijdens een periode van arbeidsongeschiktheid werkzaamheden voor een ander bedrijf. Dat was na een anonieme tip bevestigd door een bedrijfsrecherchebureau dat de werkgever had ingeschakeld. Enkele dagen daarvoor had de werknemer zullen starten met het verrichten van re-integratiewerkzaamheden. Dat ging niet door nadat de werknemer had meegedeeld dat zijn gezondheidssituatie was verslechterd en dat hij als gevolg van medicatiegebruik niet kon autorijden. Om die reden kon hij niet starten met zijn re-integratiewerkzaamheden. Voor de werkgever vormde het overtreden van het verbod op nevenwerkzaamheden aanleiding tot ontslag op staande voet.
In de procedure voor de kantonrechter, waarin de werknemer het gegeven ontslag bestreed, voerde de werknemer aan dat het een vriendendienst betrof. De kantonrechter was van oordeel dat de werknemer zijn werkgever een gegronde reden heeft gegeven voor het ontslag op staande voet. Het werd de werknemer aangerekend dat hij zich niet in staat achtte om lichte re-integratiewerkzaamheden gedurende twee uur per dag te verrichten, maar dat hij kennelijk wel in staat was om nevenwerkzaamheden te verrichten. De bedrijfsrechercheur heeft geconstateerd dat de werknemer lichamelijke werkzaamheden heeft verricht, zonder waarneembare lichamelijke beperkingen. De werknemer heeft ernstig verwijtbaar gehandeld. Dat het slechts om een vriendendienst ging, nam de verwijtbaarheid niet weg. Het ontslag op staande voet is rechtsgeldig gegeven, ondanks de ingrijpende gevolgen voor de werknemer. De kantonrechter vond een dienstverband van 22 jaar zonder problemen en de emotionele en financiële gevolgen voor de werknemer onvoldoende wegen om het ontslag ongedaan te maken.


Correctie te hoge rente eigenwoningschuld aan schoonouders
De inkomsten uit eigen woning bestaan uit het eigenwoningforfait, verminderd met de rente die wordt betaald op de eigenwoningschuld. Fiscale partners kunnen de inkomsten uit de eigen woning onderling verdelen in iedere gewenste verhouding, mits bij beide partners gezamenlijk het totale bedrag van de inkomsten wordt aangegeven.
Een belastingplichtige financierde zijn woning met een lening van zijn ouders. De lening had een looptijd van 30 jaar. De rente bedroeg 9% per jaar voor een periode van 15 jaar. Voor de lening waren geen zekerheden gesteld. Ten tijde van het afsluiten van de geldlening was een rente van 3% gebruikelijk voor een hypothecaire lening met een rentevaste periode van 15 jaar. Het ontbreken van zekerheid rechtvaardigt in het algemeen een hogere rente, ter compensatie van het risico dat de geldverstrekker loopt. De Belastingdienst corrigeerde de aangifte van de partner van de belastingplichtige, nadat de aanslag aan de belastingplichtige zelf was opgelegd conform de ingediende aangifte.
De rechtbank was van oordeel dat het risico dat de belastingplichtige de geldlening niet zou kunnen terugbetalen niet groot was. Daardoor was er geen reden voor een aanmerkelijk hogere rente dan gebruikelijk. Volgens de rechtbank hebben de ouders de geldlening onder de overeengekomen voorwaarden verstrekt vanwege de familierelatie. De inspecteur heeft, rekening houdend met het ontbreken van zekerheid, de rente op 4,5% gesteld als zijnde een zakelijk verantwoorde rente. De rechtbank vond dat een redelijk percentage. Omdat de aanslag van iedere partner afzonderlijk wordt vastgesteld, hoefde de Belastingdienst bij het vaststellen van de aanslag van de partner geen rekening te houden met het feit dat de aanslag van de belastingplichtige zonder correcties was vastgesteld.
In hoger beroep heeft Hof Den Haag zich bij het oordeel van de rechtbank aangesloten. De Hoge Raad heeft het beroep in cassatie van de belanghebbende ongegrond verklaard.